台風が過ぎた朝、ベランダに屋根瓦のかけらが落ちていた——。見上げると軒先が少し欠けている。とりあえず写真を撮って、それから「これ、保険で直せるんだったっけ」と保険証券を探しはじめる。多くの人がここでつまずきます。証券がどこにあるか思い出せない、開いても専門用語ばかりで、自分の契約に何が付いているのか読み取れない。
台風や大雨による住まいの被害は、火災保険の中の「風災」と「水災」という2つの補償で扱われます。このうち水災は、契約時に外すことができる補償です。つまり同じ台風で同じように床上浸水しても、保険金が出る家と出ない家があります。分かれ目は運ではなく、何年も前に交わした契約の中身です。
だから最初にやることは、業者に電話することでも、見積もりを取ることでもありません。保険証券を1枚探して、水災の欄を見る。この記事は、その1枚をどう読むかを、保険会社各社が公式に出している説明を並べながら整理したものです。
この記事でわかること
- 台風・大雨の被害が「風災」「水災」「地震保険」のどれで扱われるかの切り分け
- 保険証券で見るべき3か所(水災の有無/自己負担する金額/保険金額と対象)と、そのまま埋められるチェックリスト
- 水災の支払基準が保険会社によって違うこと(損保ジャパン・三井住友海上・チューリッヒの公式ページの比較)
- 保険金の請求期限は3年であること、被害写真の残し方、「保険が使える」と訪ねてくる修理業者への対処
この記事は特定の保険商品の推奨ではなく、一般的な情報の整理です。実際の補償内容はご契約の約款と保険会社の説明が優先します。当サイトは保険を販売しておらず、見積もりサービスへの案内も行いません。
台風・大雨の被害は「風災」と「水災」に分かれる
風災とは、台風や暴風、竜巻などの強い風によって建物や家財に生じた損害を対象とする補償である。一方の水災とは、台風や豪雨による洪水・高潮・土砂崩れなど、水が原因で生じた損害を対象とする補償です。同じ台風の同じ夜に起きた被害でも、原因が「風」か「水」かで、契約上はまったく別の引き出しに入ります。
この区別が実務上とても重要なのは、風災は多くの住宅向け火災保険で基本的な補償に含まれているのに対し、水災は契約時に付けるかどうかを選べる扱いになっていることが多いからです。「火災保険に入っているから大丈夫」と思っていた人が、床上浸水のあとで補償対象外だったと知る——という食い違いは、ここから生まれます。
| 被害の原因 | 起きたことの例 | 扱われる補償 | 根拠として確認した公表情報 |
|---|---|---|---|
| 強い風 | 屋根瓦が飛ぶ、雨どいが折れる、飛来物で窓が割れる | 火災保険の風災 | 東京海上日動火災保険 公式FAQ(風災・雹災・雪災の免責金額の説明/2026年9月2日確認時点) |
| 台風・豪雨による洪水 | 川の氾濫で床上浸水する | 火災保険の水災 | 三井住友海上 公式ページ「水災」(2026年9月2日確認時点) |
| 高潮 | 海水が市街地に押し寄せて浸水する | 火災保険の水災 | チューリッヒ保険会社 公式ページ(水災の対象に高潮を明記/2026年9月2日確認時点) |
| 土砂崩れ・落石 | 大雨で斜面が崩れ、建物が押される | 火災保険の水災 | チューリッヒ保険会社 公式ページ(同上) |
| 地震・噴火、それらによる津波 | 地震で建物が傾く、津波で流される | 地震保険(火災保険では対象外) | チューリッヒ保険会社 公式ページ(2026年9月2日確認時点) |
いちばん見落とされやすいのが最後の行です。チューリッヒ保険会社は公式ページで、地震・噴火またはそれらによる津波を原因として発生した火事や建物の損害は火災保険では補償されない、と明記しています(2026年9月2日確認時点)。海沿いの家が水に浸かったとき、その水が高潮なら火災保険の水災、津波なら地震保険。見た目は同じ「浸水した家」でも、答えが変わります。
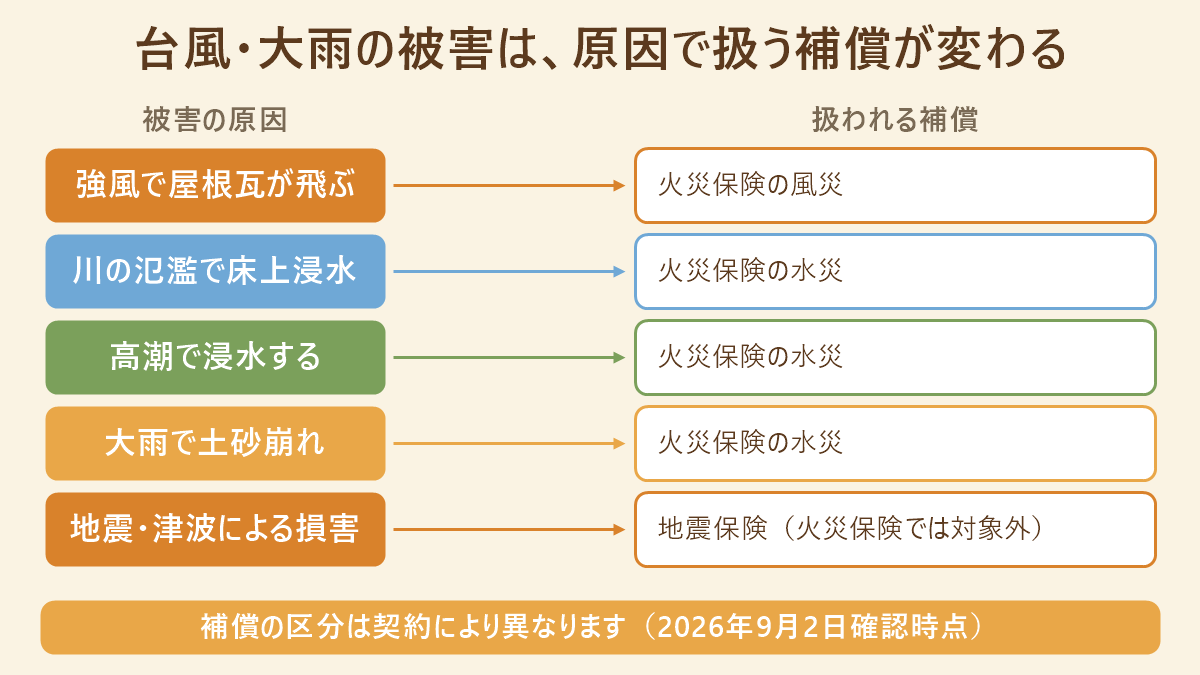
台風の夜に起きた被害でも、原因が風なら風災、水なら水災、地震由来なら地震保険。まず「何が壊したのか」を言葉にしてから証券を開くと、見るべき欄が絞れます。
確認するのは保険証券の3か所だけ
保険証券とは、契約した補償の内容・金額・期間を保険会社が書面(または電子交付)で示したものである。細かい字がびっしり並んでいますが、台風被害の場面で読むべきところは3か所に絞れます。
①水災補償が付いているか
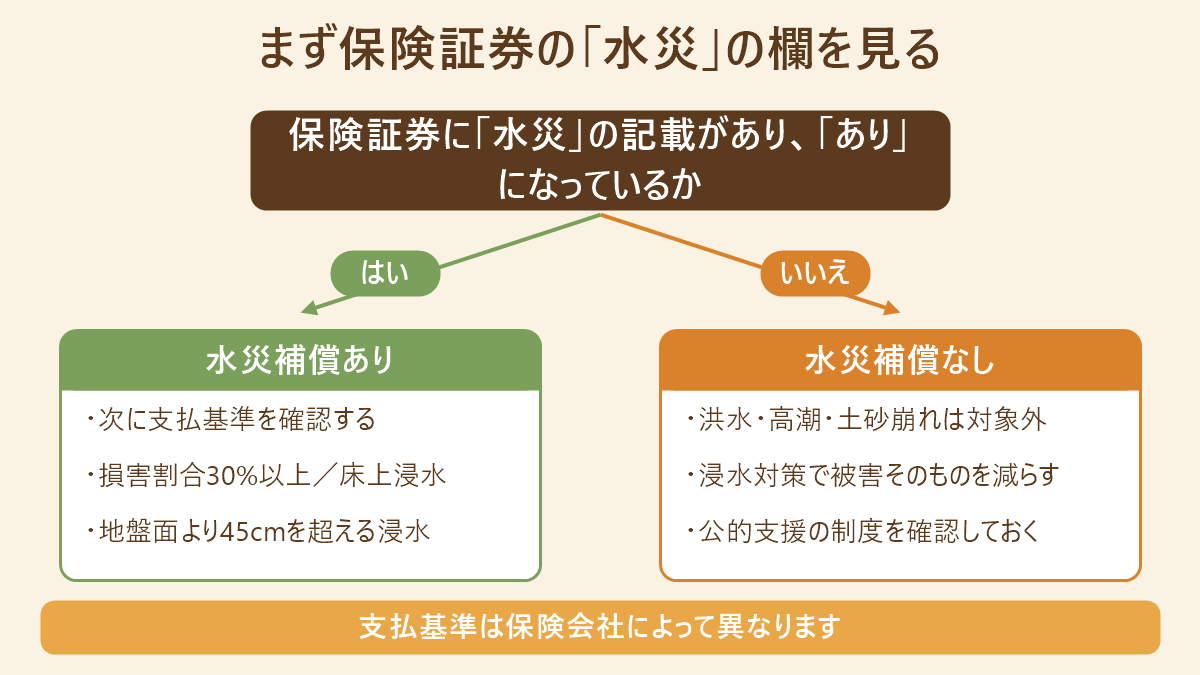
補償内容の一覧に「水災」の行があり、そこに「あり」「○」「補償します」といった表示があるかを見ます。ここが「なし」「対象外」なら、洪水・高潮・土砂崩れによる損害は、どれだけ大きくても火災保険からは出ません。逆にここに印があれば、次の支払基準の話に進みます。
②免責金額(自己負担する金額)と支払い方
免責金額とは、損害が出たときに契約者が自分で負担する金額のことです。東京海上日動火災保険は公式FAQで、支払う損害保険金は「損害額(修理費)-免責金額(自己負担額)」であると説明し、免責金額は0円・5千円・3万円・5万円・10万円・20万円などから選ぶ方式であると案内しています(2026年9月2日確認時点)。さらに同社は、風災・雹災・雪災については個別に免責金額を設定することもでき、その場合は共通免責金額を超える金額で、かつ10万円・20万円・50万円・100万円のいずれかから選ぶ、としています。
言い換えると、修理費がこの自己負担額に届かない被害は、書類を揃えても保険金にはなりません。証券の免責金額が大きいほど、日常的な小さい被害は自分持ちになるかわりに、保険料の設計が変わる——そういう天秤が最初から契約に組み込まれている、ということです。
「フランチャイズ方式」という言葉について:一定額を超えたら損害額の全額が出る「フランチャイズ方式」(かつて20万円が目安として語られたもの)は、比較サイトなどでよく説明されています。ただし当サイトでは、保険会社の公式ページでこの方式の内容と金額を確認できませんでした。今回確認できたのは東京海上日動の「損害額-免責金額」という差し引き方式の説明のみです。ご自身の契約がどちらの方式かは、約款と保険会社の説明でご確認ください。
③保険金額と、対象が「建物」か「家財」か
3か所目は、いくらまで補償されるのかという保険金額と、その対象です。火災保険は建物と家財を別々に契約します。建物だけの契約なら、浸水で使えなくなった冷蔵庫やソファは対象外。家財だけの契約なら、壊れた屋根は対象外。ここを取り違えたまま「入っているはず」と思い込んでいるケースは珍しくありません。
三井住友海上は公式ページで、床下浸水のみの場合や、室外機など附属設備のみの浸水は水災の対象外になると案内しています(2026年9月2日確認時点)。エアコンの室外機が水に浸かった、という被害が単独では拾われないことがある、という具体例です。
そのまま埋められる確認シート
証券を開いた状態で、次の4行を紙に書き写してみてください。書けない欄があれば、それがそのまま保険会社に問い合わせる質問になります。
| 確認する場所 | 証券での表記の例 | あなたの契約(書き込む) | なぜここを見るのか |
|---|---|---|---|
| 水災補償の有無 | 「水災」あり/なし | なしなら洪水・高潮・土砂崩れは対象外 | |
| 免責金額(自己負担額) | 0円/5千円/3万円/5万円/10万円/20万円 など | この額に届かない損害は保険金にならない | |
| 風災の免責金額(個別設定の有無) | 10万円/20万円/50万円/100万円 など | 風災だけ別の自己負担額になっている契約がある | |
| 保険金額と対象 | 建物 万円/家財 万円 | 建物のみの契約では家財の被害は出ない |
※表記の例は東京海上日動火災保険 公式FAQ(免責金額の選択肢)および三井住友海上 公式ページ(水災の対象範囲)で確認した内容にもとづきます(2026年9月2日確認時点)。実際の証券の書式は保険会社・商品によって異なります。
水災の支払基準は保険会社によって違う
水災の支払基準とは、どの程度の浸水・損害から保険金の対象になるかを定めた条件である。ここが今回いちばん驚いたところでした。各社の公式ページを1社ずつ開いて並べてみると、条件の書き方も、基準を下回ったときの扱いも、社によって同じではありません。
| 保険会社 | 浸水の条件 | 損害割合の条件 | 基準を下回ったときの扱い | 対象外と明記されているもの |
|---|---|---|---|---|
| 損保ジャパン | 居住の用に供する部分の床を超える浸水、または地盤面より45cmを超える浸水 | 損害割合30%以上で損害額の全額 | 3段階の部分払い:15%以上30%未満は保険金額×15%(300万円限度)/15%未満は保険金額×5%(100万円限度) | 床下浸水は原則対象外 |
| 三井住友海上 | 床上浸水、または地盤面より45cmを超える浸水 | 再調達価額の30%以上の損害 | 公式ページ内に部分払いの記載は確認できず(該当・非該当の判定のみ明記) | 床下浸水のみ、室外機など附属設備のみの浸水 |
| チューリッヒ | 床上浸水(洪水・融雪洪水・高潮・土砂崩れ・落石などが原因) | 再調達価額の30%以上の損害 | 公式ページ内に部分払いの記載は確認できず | —(当サイトが確認したページ内には45cmの基準の記載も無し) |
出典:損保ジャパン公式ページ「水災」および公式FAQ/三井住友海上公式ページ「水災」/チューリッヒ保険会社公式ページ(いずれも2026年9月2日確認時点)。
数字が3社ぶん並ぶと目が滑るので、翻訳します。3社とも「再調達価額(同じものを建て直す・買い直すのにかかる金額)の30%以上の損害」なら、どの社でも損害額に応じた支払いの土俵に乗ります。ただし三井住友海上とチューリッヒは、30%に届かなくても「床上浸水」(三井住友海上はさらに「地盤面より45cmを超える浸水」も)に該当すれば、それだけで支払対象になるとしています。30%はこの2社にとって唯一の関門ではありません。違うのは、30%に届かなかったときにどうなるか。損保ジャパンは公式ページで、15%以上30%未満なら保険金額の15%(300万円限度)、15%未満でも保険金額の5%(100万円限度)を支払う3段階の仕組みを示しています。他の2社の公式ページには、同じような部分払いの記載を見つけられませんでした。
正直に書いておきます。(1)チューリッヒの公式ページには「地盤面から45cmを超える浸水」という基準の記載が当サイトの確認範囲では見当たりませんでしたが、同社が基準を持たないという意味ではありません。別ページや約款に記載がある可能性があり、当サイトでは確認できませんでした。(2)損保ジャパンの3段階の部分払いが、同社の現行の主力商品に適用されるものか、旧世代の約款の説明かは、確認したページの文言だけでは断定できませんでした。いずれもご自身の約款と保険会社の説明でご確認ください。
「地盤面より45cmを超える浸水」という基準は、数字だけ見てもぴんと来ません。45cmは、多くの大人のひざ下あたり。玄関の上がり框(かまち)から一段上がったくらい、と言えば近いでしょうか。道路が川のようになった写真では判断できない高さなので、あとで「45cmを超えていた」と説明するには、水が引く前の記録が要ります。この点はのちほど写真の節でもう一度触れます。
高潮による浸水も水災で扱われます(チューリッヒ公式ページ/2026年9月2日確認時点)。海抜の低い地域では、台風の接近と満潮が重なった数時間だけが勝負になることがあるため、補償の話とあわせて高潮への備えとハザードマップの読み方も確認しておくと、証券の「水災あり/なし」の意味が実感として分かります。
水災の保険料は2024年10月から住所で5段階に分かれた
水災等地とは、市区町村ごとの水災リスクに応じて保険料の水準を分けた区分のことである。損害保険料率算出機構(GIROJ)は2023年6月28日の公式ニュースリリースで、住宅総合保険の参考純率を全国平均で13.0%引き上げること、あわせて水災に関する料率を地域のリスクに応じて5区分に細分化することを発表しました(2026年9月2日確認時点)。
要するに、水災の保険料は今後、住んでいる市区町村によって水準が変わる仕組みになった、ということです。
GIROJが同時に公表した資料「住宅向け火災保険参考純率の水災料率を細分化します」(2023年6月)では、区分は1等地から5等地までの5区分で、地域の単位は市区町村別であると説明されています。同資料によれば、最もリスクが高い5等地の保険料水準は、最も低い1等地の約1.2倍。ここでいう保険料は水災だけを取り出した額ではなく、火災・風災・雪災・水災などの補償を合わせた水準であることが、同資料に注記されています。細分化しなかった場合と比べると、1等地は平均で約6%低い水準、5等地は平均で約9%高い水準になる、とされています(2026年9月2日確認時点)。
この数字はあくまでGIROJの参考純率(保険会社が保険料を算出する際の目安)にもとづくものです。GIROJ自身が同資料の中で、区分や地域の単位は実際に契約する保険会社によって異なる可能性があると注意書きをしています。実際の契約でいくらになるかは、保険会社に確認する必要があります。
保険会社の側でこの区分が実際の保険料に反映されはじめたのは、各社の公式サイトや報道によれば2024年10月の火災保険料改定にあわせたタイミングでした(この適用時期については当サイトはGIROJの一次資料では確認できておらず、保険会社サイト・報道という二次的な情報にもとづく記述です/2026年9月2日確認時点)。
自分の家が何等地かは、GIROJが公開している「水災等地検索」のページで住所を入力すると調べられます。同じ町内でも、川からの距離や標高で印象が変わる話ではありません。市区町村という単位で線が引かれているので、「隣の市に引っ越したら水災の負担が変わる」ということが起こりえます。
もうひとつ、契約期間の話も添えておきます。損保ジャパンは公式FAQで、2022年10月1日以降を保険始期日とする契約から保険期間が最長5年に制限されたこと、その理由は自然災害の将来予測について不確実な要素が増していることだと説明しています(2026年9月2日確認時点)。かつて10年契約だった人は、更新のたびに条件を見直す機会が回ってくる、ということです。
保険金の請求には3年の期限がある
保険金請求権の消滅時効とは、権利を行使できるときから一定期間が過ぎると、その権利が消滅する仕組みのことである。日本損害保険協会の公式「損害保険Q&A」によれば、保険法第95条により、保険金請求権は権利を行使できるときから3年間行使しないと時効によって消滅します。ただし、期間が過ぎれば自動的に消えるわけではなく、保険会社が時効を「援用」して初めて確定するとも説明されています(2026年9月2日確認時点)。
3年というのは、台風のシーズンが3回めぐる長さです。長いようでいて、修理を後回しにしているうちに過ぎてしまう程度の年月でもあります。
| 被害を受けた時期 | 3年の目安となる時期 | 今(2026年9月2日)の位置 |
|---|---|---|
| 2023年秋の台風 | 2026年秋ごろ | 期限が目前。すぐ保険会社へ連絡 |
| 2024年秋の台風 | 2027年秋ごろ | あと約1年 |
| 2025年秋の台風 | 2028年秋ごろ | あと約2年 |
| 2026年秋の台風 | 2029年秋ごろ | あと約3年 |
※起算点は「権利を行使できるとき」であり、被害の発生日と完全に一致するとは限りません。上の表はおおまかな目安として作成したものです。3年を過ぎているように見える場合でも、時効は保険会社の援用によって確定するため、まずは保険会社に問い合わせる価値があります(日本損害保険協会 公式Q&A/2026年9月2日確認時点)。
請求までの流れと、写真の残し方
被害に遭った直後は片付けたい気持ちが勝ちます。ところが、片付けてしまうと損害の大きさを示す材料が消えます。東京海上日動火災保険は公式FAQで、保険金請求のために撮っておく写真として次の3種類を案内しています(2026年9月2日確認時点)。
- 建物の全景を、別々の方向から2〜3枚
- 被害箇所を含む遠景
- 被害箇所の詳細を、複数の角度・方向から複数枚
同社は同じページで、屋根など危険な場所は無理に登らず業者に相談するよう案内しています。浸水の場合は、水が引く前の写真と、壁に残った水の跡(メジャーを当てた1枚があると高さが伝わります)を残しておくと、「地盤面より45cmを超える浸水」といった基準の判断材料になります。
- 安全を確保して写真を撮る片付け・修理の前に、全景・遠景・詳細の3種類。屋根には登らない。
- 保険会社または代理店に連絡する証券番号がすぐ出なくても、契約者名と住所で照会できることが多い。応急処置の可否もここで確認する。
- 必要書類と見積もりを揃える保険会社の案内に沿って請求書類を作成し、修理業者の見積もりを取る。
- 損害調査を受ける保険会社または委託された調査人が損害の程度を確認する。
ここで混同されがちなのが罹災証明書です。罹災証明書は市区町村が内閣府の被害認定基準にもとづいて交付する公的な書類で、公的支援や減免の手続きに使います。一方、保険金の支払い可否は保険会社が独自の基準で行う損害調査で決まります。手続きとしては別の流れだ、というのが一般的な説明です(この「別物である」という整理について、当サイトでは公的機関の公式ページでの明示的な記載までは確認できませんでした。ご自身のケースでの必要書類は保険会社にご確認ください)。申請そのものの段取りは罹災証明書の申請の流れに整理しています。写真は両方の手続きで使えるので、撮るときに区別する必要はありません。
「保険が使える」と訪ねてくる住宅修理サービスに注意する
住宅修理サービスをめぐるトラブルとは、「保険が使えるので自己負担なしで直せる」と勧誘し、高額な契約や解約時の違約金につながる商法のことである。台風の翌週、地域を回って歩く業者がいます。屋根に上がって撮った写真を見せられ、その場で契約を求められる——という流れです。
国民生活センターは2021年9月2日の公表で、屋根修理業者による「保険が使える」という勧誘のトラブルについて注意喚起を行い、インターネット広告を経由した40万円超の高額請求の事例を報告しています。同センターは、契約する前に必ず加入している損害保険会社や代理店に相談するよう呼びかけています(2026年9月2日確認時点)。
日本損害保険協会の公式注意喚起ページでは、この種の相談が2010年度から2020年8月時点までで累計11,261件にのぼると記載されています(2026年9月2日確認時点。より新しい年度の件数について当サイトは確認できていません)。件数は累計であって毎年の数ではありませんが、10年あまり続いている類型だということは読み取れます。
断り方は1つだけ覚えておけば足ります。「先に保険会社に確認します」。この一言で終わりです。契約を急がせる、その場でサインを求める、自己負担ゼロを強調する——このどれかがあれば、いったん止める理由になります。
- その場で契約書にサインしない。工事の申込書も同じ
- 先に加入している保険会社・代理店へ連絡し、被害内容を伝える
- 困ったときは、日本損害保険協会の「保険金に関する災害便乗商法相談ダイヤル」0120-309-444、または消費者ホットライン188(いずれも同協会公式ページに記載/2026年9月2日確認時点)
応急処置は自分でやるべきか、という質問もよく出ます。屋根の上での作業は転落の危険があり、東京海上日動も公式FAQで危険な場所へ無理に登らないよう案内しています。判断の材料は屋根のブルーシートは自分で張っていいのかに整理しました。
地震保険は火災保険とは別の契約になる
地震保険とは、地震・噴火またはこれらによる津波を原因とする損害を対象とする、政府と保険会社が共同で運営する保険である。財務省の公式「地震保険制度の概要」によれば、地震保険は火災保険への付帯契約が前提であり、単独では契約できません(2026年9月2日確認時点)。
保険金額にも枠があります。同じく財務省の説明では、地震保険の保険金額は火災保険金額の30%〜50%の範囲内で設定し、上限は建物5,000万円・家財1,000万円です(2026年9月2日確認時点)。たとえば建物の火災保険金額が2,000万円なら、地震保険は600万円から1,000万円までの範囲で設定することになります。「地震保険に入っているから同じだけ戻る」という設計ではない、ということです。
支払いは損害の程度に応じた4区分です。
| 損害の区分 | 支払割合 | 地震保険金額1,000万円のときの目安 |
|---|---|---|
| 全損 | 保険金額の100% | 1,000万円 |
| 大半損 | 60% | 600万円 |
| 小半損 | 30% | 300万円 |
| 一部損 | 5% | 50万円 |
出典:財務省 公式「地震保険制度の概要」(平成29年1月以降の契約に適用される区分/2026年9月2日確認時点)。右列は理解のための計算例で、実際の支払額は損害認定によります。
台風の話をしているのに地震保険を挟むのは、津波と高潮の切り分けがここでしか説明できないからです。海水が家に入ってきたという事実は同じでも、原因が台風の高潮なら火災保険の水災、地震由来の津波なら地震保険。証券に地震保険の記載があるかどうかも、水災の欄を見るついでに確認しておくと二度手間になりません。
この記事が当てはまらないケース・保険で直せないこと
補償の対象外とは、契約している補償の種類には当てはまっていても、支払いの条件を満たさないために保険金が発生しない範囲のことである。ここまで補償の話を続けてきましたが、火災保険で拾えない領域ははっきりあります。線を引いておきます。
- 免責金額に届かない損害:東京海上日動の公式FAQにあるとおり、支払われるのは「損害額-免責金額」です。自己負担額が10万円の契約で修理費が8万円なら、保険金は発生しません(2026年9月2日確認時点)
- 床下浸水にとどまった被害:損保ジャパンは床下浸水を原則として水災補償の対象外と案内し、三井住友海上も床下浸水のみ・室外機など附属設備のみの浸水は対象外としています(2026年9月2日確認時点)
- 水災補償を外している契約:契約に水災が無ければ、洪水・高潮・土砂崩れの損害は火災保険から出ません
- 地震・噴火・津波が原因の損害:火災保険では補償されず、地震保険の領域です(チューリッヒ公式ページ/2026年9月2日確認時点)
- 経年劣化による傷み:長年の風雨で傷んだ屋根材が台風で外れた、というケースの扱いについて、当サイトでは保険会社の公式ページで除外規定を確認できませんでした(確認しようとしたページがアクセスできず未到達)。ご自身の約款と保険会社の説明でご確認ください
そしてもうひとつ、制度の性格として押さえておきたいことがあります。火災保険は「元通りの暮らしに戻す」ことを保証する仕組みではありません。保険金額の範囲で、損害額から自己負担額を引いた金額が支払われる。それだけです。仮住まいの費用、仕事を休んだ分、思い出の品——お金に換算されない部分は残ります。
だからこそ、保険で直せない分をあらかじめ小さくしておく工夫が効きます。玄関前の一段の高さ、止水板、家財の置き場所。家庭でできる浸水対策で紹介している方法は、支払基準の話とは無関係に、被害そのものを減らします。
また、住宅に大きな被害を受けた世帯には公的な支援制度もあります。保険は契約にもとづく支払い、支援金は制度にもとづく給付で、性格が違うため両方を検討する意味があります。制度の中身は被災者生活再建支援金はいくら受け取れるのかにまとめています。
台風対策を場所別に整理する
よくある質問
Q. 台風の被害に気づいたのが1年後でした。もう請求できませんか。
日本損害保険協会の公式Q&Aによれば、保険金請求権の時効は権利を行使できるときから3年です(保険法第95条/2026年9月2日確認時点)。1年後であれば期間内にあたります。被害と台風との関係を示す材料(当時の写真、気象記録、修理業者の所見など)が求められることがあるため、まず保険会社に連絡して必要書類を確認するのが早道です。
Q. 水災補償を外したほうが保険料は下がりますか。外しても大丈夫でしょうか。
保険料の水準や見積もりについて当サイトは扱いません。判断材料として言えるのは、GIROJが公表しているとおり水災の料率は市区町村ごとに5区分で分かれており、5等地の保険料水準は1等地の約1.2倍という差がある(火災・風災・雪災・水災を合わせた水準。GIROJ公式資料/2026年9月2日確認時点)こと、そして水災を外した契約では洪水・高潮・土砂崩れの損害が支払対象にならないことです。自宅の等地とハザードマップを見てから、保険会社の説明を受けて決めてください。当サイトが付けるべき・外すべきと判断することはありません。
Q. 「保険が使えるので無料で屋根を直せます」と言われました。頼んでいいですか。
国民生活センターは2021年9月2日の公表で、この種の勧誘に関するトラブル(インターネット広告経由の40万円超の高額請求の事例を含む)を報告し、契約前に必ず加入している損害保険会社や代理店に相談するよう呼びかけています(2026年9月2日確認時点)。まず保険会社に連絡してください。相談先として、日本損害保険協会の災害便乗商法相談ダイヤル0120-309-444と消費者ホットライン188も公表されています。
Q. 罹災証明書があれば保険金は出ますか。
罹災証明書は市区町村が交付する公的書類で、保険金の支払い可否は保険会社の損害調査で判断されるのが一般的な整理です(この「別の手続きである」という点について、当サイトでは公的機関の公式ページでの明示的な記載を確認できませんでした)。必要書類は保険会社によって異なるため、請求時に確認してください。
Q. 火災保険の契約期間はどれくらいにできますか。
損保ジャパンの公式FAQでは、2022年10月1日以降を保険始期日とする契約から保険期間は最長5年に制限された、と説明されています。理由は自然災害の将来予測について不確実な要素が増していることだとされています(2026年9月2日確認時点)。
被害に遭ったあとの手続きは、罹災証明書の申請の流れ|片づける前に撮る写真と、判定に納得できないときの再調査にまとめています。
まとめ:今日やることは1つだけ
保険証券を1枚探して、水災の欄を見る。今日やることはこれだけです。「あり」だったなら、次に免責金額と保険金額をメモしておく。「なし」だったなら、洪水や土砂崩れの被害は火災保険から出ないという前提で、浸水対策と公的支援の側に備えを寄せる。どちらに転んでも、台風が来てから慌てて調べるより、いまの5分のほうがずっと軽く済みます。
今回、保険会社3社の公式ページを並べて確認して分かったのは、水災の支払基準が社によって同じではないということでした。30%未満の損害に部分払いを設けている社もあれば、確認したページには記載がない社もある。「火災保険はどこも同じ」という前提で自分の契約を推測しないほうがいい、というのがこの記事の実務的な結論です。
- 証券を探して水災の欄を見る紙の証券が見つからなければ、保険会社のマイページや契約者名・住所での照会でも確認できます。
- 3か所をメモに書き写す水災の有無/免責金額(風災の個別設定も)/保険金額と対象(建物・家財)。この3行があれば、いざというとき電話一本で話が進みます。
- 足りない分を保険以外で埋める水災が付いていない、あるいは等地が高い地域なら、浸水対策と避難の段取りが効きます。台風の接近時にいつ何をするかはマイ・タイムラインの作り方で、停電や断水に備える物の準備は台風に備える備蓄リストで組み立てられます。
くり返しになりますが、この記事は一般的な情報の整理であり、特定の保険商品の推奨ではありません。補償の可否・支払額は、ご契約の約款と保険会社の説明が優先します。判断に迷う点は、加入している保険会社または代理店にご確認ください。
参考・出典
- 財務省「地震保険制度の概要」 https://www.mof.go.jp/policy/financial_system/earthquake_insurance/jisin.htm(2026年9月2日確認)
- 損害保険料率算出機構(GIROJ)ニュースリリース「火災保険参考純率の改定」2023年6月28日 https://www.giroj.or.jp/news/2023/20230628_1.html(2026年9月2日確認)
- 損害保険料率算出機構(GIROJ)「住宅向け火災保険参考純率の水災料率を細分化します」2023年6月 https://www.giroj.or.jp/common/pdf/touchi/202306_announcement_attachment.pdf(2026年9月2日確認)
- 損害保険料率算出機構(GIROJ)「水災等地検索」 https://www.giroj.or.jp/ratemaking/fire/touchi/(2026年9月2日確認)
- 日本損害保険協会「損害保険Q&A(保険金請求権の時効)」 https://soudanguide.sonpo.or.jp/basic/5_1_q3.html(2026年9月2日確認)
- 日本損害保険協会「住宅の修理などに関する注意喚起」 https://www.sonpo.or.jp/news/caution/syuri.html(2026年9月2日確認)
- 国民生活センター「屋根修理をめぐるトラブルに関する注意喚起」2021年9月2日 https://www.kokusen.go.jp/news/data/n-20210902_2.html(2026年9月2日確認)
- 東京海上日動火災保険 公式FAQ「免責金額について」 https://faq.tokiomarine-nichido.co.jp/faq/show/6081(2026年9月2日確認)
- 東京海上日動火災保険 公式FAQ「被害状況の写真の撮り方」 https://faq.tokiomarine-nichido.co.jp/faq/show/2115(2026年9月2日確認)
- 損保ジャパン 公式ページ「水災の補償」 https://www.sompo-japan.jp/fireinsurance/tokuyakukasai/point2.html(2026年9月2日確認)
- 損保ジャパン 公式FAQ「水災の支払基準」 https://faq.sompo-japan.jp/sumai/faq_detail.html?id=80434(2026年9月2日確認)
- 損保ジャパン 公式FAQ「保険期間の最長5年への変更(2022年10月改定)」 https://faq.sompo-japan.jp/tokuyaku/faq_detail.html?id=200725(2026年9月2日確認)
- 三井住友海上 公式ページ「水災」 https://www.ms-ins.com/personal/kasai/gk/compensation/suisai.html(2026年9月2日確認)
- チューリッヒ保険会社 公式ページ「火災保険の補償(水災・地震等)」 https://www.zurich.co.jp/fire/compensation/basic03/(2026年9月2日確認)