※本記事にはアフィリエイト広告(PR)を含みます。
地震で家が壊れても、火災保険からは1円も出ません。地震を原因とする火災も、地震によって延焼・拡大した損害も、火災保険では補償されないと財務省が明記しています(2026-09-04確認時点)。出るのは地震保険からで、しかもその金額は修理費の実額ではありません。
地震保険の保険金額は、火災保険の保険金額の30%〜50%の範囲でしか設定できず、建物は5,000万円、家財は1,000万円が上限です。支払いは損害の程度を4つに分けた区分ごとの定率で、全損は地震保険金額の100%、大半損は60%、小半損は30%、一部損は5%。いずれも時価額が上限になります(2026-09-04確認時点)。壊れた分だけ直してもらう保険ではなく、区分が決まれば金額も決まる保険。ここが、火災保険と地震保険のいちばん大きな違いです。
つまり地震保険は、住宅の再建費用をまるごと賄う設計になっていません。それを不安の材料にする必要はなく、むしろ先に知っておくほうが得です。保険でどこまで届くのかが分かれば、貯蓄をどこまで積むか、家具の固定にどれだけ手をかけるかを、同じテーブルの上で比べられるようになります。なお当サイトは保険を販売しておらず、代理店でもありません。見積もりも相談も扱わないので、ここに並べるのは公的資料で確認できた事実と、読者が自分で判断するための道具だけです。
この記事でわかること
- 火災保険では地震を原因とする損害が出ない理由と、その代わりに用意されている費用保険金の位置づけ
- 全損100%・大半損60%・小半損30%・一部損5%という4区分の定率と、建物・家財それぞれの認定基準
- 「わが家だといくら戻るか」を、火災保険の保険金額から3段の掛け算で出す方法
- どの会社で契約しても保険料と補償がほぼ同じになる制度の理由と、保険料を動かせる唯一の実務ポイント(割引4種)
家具の固定や備蓄も含めて、家全体の備えを1枚で点検したいときは地震の備えリスト(家具の固定と備蓄の家庭用チェック表)から見ていくと早いはずです。
火災保険では、地震が原因の火災も補償されない
火災保険とは、火災・落雷・風災などによる建物や家財の損害を補償する保険であり、地震・噴火・これらによる津波を原因とする損害は、その補償の対象から外れているものです。
財務省の「地震保険制度の概要」には、火災保険では地震を原因とする火災による損害や、地震により延焼・拡大した損害は補償されない、と書かれています(2026-09-04確認時点)。よくある誤解は「火事は火災保険」という言葉の連想で、火元が地震かどうかまで意識が向かないことです。揺れで倒れたストーブから出た火も、倒壊した家屋の下で起きた通電火災も、原因をたどれば地震。そこで線が引かれています。
保険証券を最後に開いたのはいつだったか、すぐ答えられる人のほうが少ないと思います。多くの家庭では、住宅ローンを組んだときや賃貸の入居手続きのときに一度きり目を通し、以後は自動更新の案内が届くだけ。だからこそ「うちは火災保険に入っているから大丈夫」という記憶だけが残り、地震が対象外だという一行は記憶に残らないのです。
火災保険の側にも、地震にまつわる給付がまったく無いわけではありません。総務省消防庁の「防災危機管理eカレッジ」は、地震火災費用保険金を「建物や家財が地震などを原因として半焼以上になった場合に支払われる費用保険金」と説明しており、見舞金的な性格のものだとしています(2026-09-04確認時点)。ただし火災保険金額の何%が支払われるかという具体的な割合は、同ページには記載がありませんでした。財務省や消防庁の公的ページでは支払割合を確認できなかったため(2026-09-04確認時点)、当サイトでは数値を示しません。金額を知りたい場合は、契約中の保険会社の約款で確認してください。
ちなみに、地震以外の自然災害は火災保険の守備範囲です。台風の被害でどこまで直せるかは契約の書き方で変わるので、火災保険の風災・水災はどこまで直せるか(確認する契約の3か所と請求の期限)のほうで別に整理しています。地震保険を検討する前に、土台になる火災保険の中身を見ておくと話が早くなります。
地震保険は、火災保険にセットでしか契約できない
地震保険とは、地震・噴火またはこれらによる津波を原因とする建物と家財の損害を補償する保険で、火災保険に付帯する方式でのみ契約できる制度です。
財務省のページは、地震保険が火災保険に付帯する方式での契約になるため、火災保険への加入が前提になると説明しています。単独では契約できません。ただし、すでに契約している火災保険に途中から付け足す「中途付帯」は可能です(2026-09-04確認時点)。「今から入る意味があるのか」と迷っている人にとっては、ここが実務上の入口になります。
制度の骨格をまとめると、次の4つです。保険金額は火災保険の保険金額の30%〜50%の範囲内。建物は5,000万円、家財は1,000万円が限度。1回の地震等による総支払限度額は12兆円で、そのうち政府再保険金が11兆5,553億円を占めます(2026-09-04確認時点)。そして地震保険法そのものが、民間保険会社の負う地震保険責任のうち一定額以上の巨額な損害を政府が再保険することで成り立つ制度だと財務省は書いています。
数字が続いたので、意味のほうに翻訳します。ここで読み取るべきは「上限が二重にかかっている」という一点です。1つは自分の契約に対する上限(火災保険の半分まで、かつ建物5,000万円まで)。もう1つは制度全体に対する上限(1回の地震で12兆円まで)。個人の側で動かせるのは前者だけで、その前者ですら「火災保険の50%」という天井を超えられません。地震保険を厚くして安心を買い増す、という選び方ができない構造になっています。
格付けを分けて書きます。総支払限度額が12兆円であること自体は財務省ページに記載があります(2026-09-04確認時点)。一方で「2021年4月1日に11兆7,000億円から12兆円へ引き上げられた」という改定日は、複数の保険代理店の告知記事で内容が一致しているものの、財務省・金融庁の告示原文には到達できませんでした(2026-09-04確認時点)。当サイトでは出所の弱い情報として扱います。同じく、元受の保険会社が引き受けた責任を日本地震再保険株式会社に出再し、そこから政府と民間へ再配分される3層構造についても、日本地震再保険の公式サイトの該当ページは404で開けませんでした(2026-09-04確認時点)。
加入の広がりも見ておきます。損害保険料率算出機構が2026年8月25日に公表したニュースリリースによれば、2025年度の地震保険付帯率は全国平均70.8%。前年度の70.4%から0.4ポイント増え、2003年度以降23年連続の増加で、統計を取り始めた2001年度以降の過去最高でした。保有契約件数は2025年度末(2026年3月末)時点で2,200万7,610件、前年度末比1.0%増、1992年度以降34年連続の増加です。ただし同じ年度の新契約件数は884万5,598件で、前年度比1.2%減でした(いずれも2026-09-04確認時点)。
この「付帯率70.8%」は、加入率だと思って読むと数字を大きく見誤ります。同機構の定義では、付帯率はその年度に契約された住宅物件の火災保険のうち地震保険を付けた件数の割合。つまり分母は火災保険の新規契約であって、日本の全世帯ではありません。全世帯を分母にした数値は世帯加入率と呼ばれ、別物です。世帯加入率は35.4%(2024年末時点)とする数値が複数の媒体で一致していますが、同機構の一次公表への直接到達はできませんでした(2026-09-04確認時点)ので、出所の弱い数値として扱います。7割が入っている、という印象と、実際に地震保険を持っている世帯の割合は、同じではありません。
受け取れる額は、修理費ではなく4区分の定率で決まる
損害区分とは、地震等による損害の程度を全損・大半損・小半損・一部損の4つに分ける区分であり、この区分ごとに定められた割合で保険金の額が決まる仕組みです。
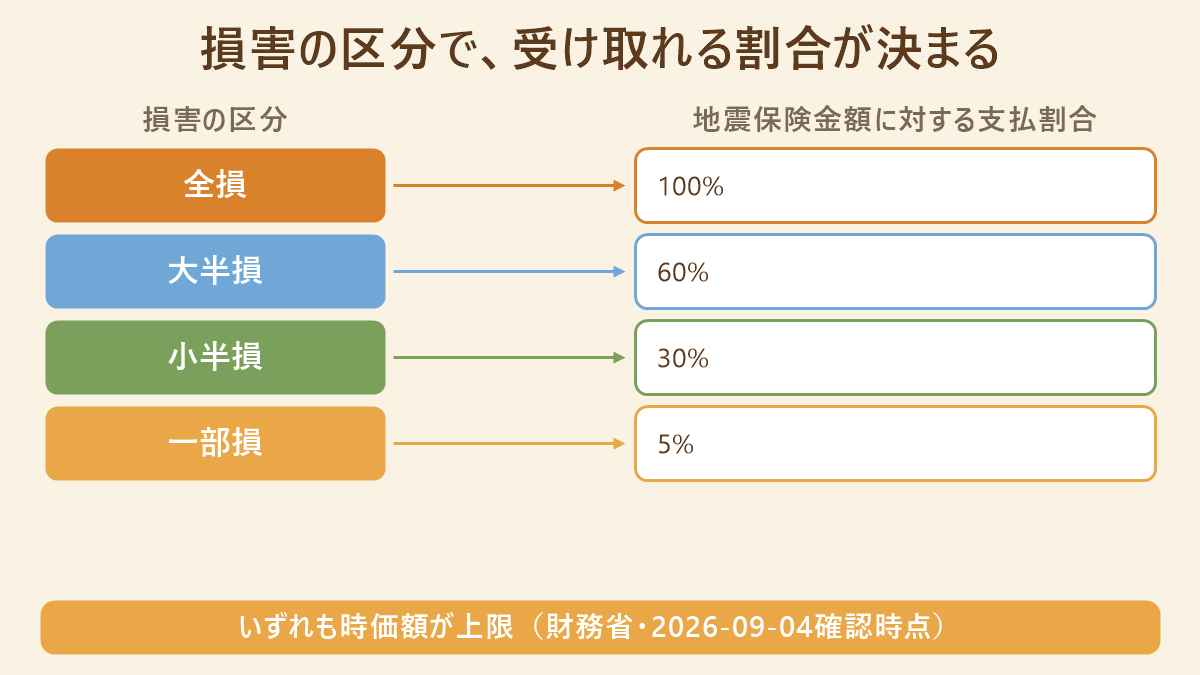
この4区分は、2017年(平成29年)1月1日以降に保険始期を迎える契約に適用されているものです。それ以前は「全損100%・半損50%・一部損5%」の3区分でしたが、地震保険に関する法律施行令の改正(2017年1月1日施行)で「半損」が「大半損」と「小半損」に分割されました(2026-09-04確認時点)。認定基準は建物と家財で別々に定められており、同じ地震でも建物は小半損、家財は一部損、という判定になることがあります。
| 損害区分 | 支払割合(地震保険金額に対して) | 建物の認定基準(主要構造部の損害割合/時価) | 家財の認定基準(家財全体の時価額に対する損害割合) |
|---|---|---|---|
| 全損 | 100%(時価額が限度) | 50%以上、または焼失・流失した床面積が70%以上 | 80%以上 |
| 大半損 | 60%(時価額の60%が限度) | 40%以上50%未満、または焼失・流失した床面積が50%以上70%未満 | 60%以上80%未満 |
| 小半損 | 30%(時価額の30%が限度) | 20%以上40%未満、または焼失・流失した床面積が20%以上50%未満 | 30%以上60%未満 |
| 一部損 | 5%(時価額の5%が限度) | 3%以上20%未満、または床上浸水・地盤面より45cmを超える浸水で他の区分に至らない場合 | 10%以上30%未満 |
出典: 財務省「地震保険制度の概要」(2026-09-04確認時点)。2017年1月1日以降保険始期の契約に適用。
当サイトの試算:掛け算を2回するだけで上限額が出る
公表されている割合を機械的に掛け合わせると、受け取れる金額の上限が出ます。以下は当サイトが公表値から計算した例であり、実際の支払額を保証するものではありません。実際の金額は損害調査による認定と、そのときの建物・家財の時価額で決まります。
- 火災保険(建物)2,000万円の契約で、地震保険を上限の50%で付けた場合 2,000万円 × 50% = 地震保険金額1,000万円
- この契約で全損と認定 → 1,000万円 × 100% = 1,000万円
- この契約で大半損と認定 → 1,000万円 × 60% = 600万円
- この契約で小半損と認定 → 1,000万円 × 30% = 300万円
- この契約で一部損と認定 → 1,000万円 × 5% = 50万円
下限の30%で付けたときは、掛け算の1段目が変わります。火災保険(建物)2,000万円 × 30% = 地震保険金額600万円。同じ小半損でも600万円 × 30% = 180万円で、50%契約の300万円とは120万円の差が生まれます。家財も考え方は同じで、火災保険の家財500万円 × 50% = 250万円、一部損なら250万円 × 5% = 12万5,000円です。
この数字を体感に置き換えると、輪郭がはっきりします。一部損の5%は、地震保険金額1,000万円の契約でも50万円。壁のひび割れを補修し、屋根の一部を直せば消えていく額です。大半損の60%で600万円という金額も、同じ家をもう一度建てるための費用ではなく、当面の暮らしを立て直すための原資、と捉えるほうが実態に近いでしょう。全損100%でさえ、その100%は「地震保険金額の100%」であって「建て直し費用の100%」ではありません。
地震保険は、住宅の再建費用をまるごと賄う設計にはなっていません。火災保険の30〜50%という枠、建物5,000万円・家財1,000万円という上限、そして区分ごとの定率。この3つが重なった結果です。だからこそ、地震保険の位置づけを先に決めておくと、残りをどう埋めるか——貯蓄、家具の固定、公的支援——の判断がはっきりします。保険は生活再建の全額ではなく、その最初の一歩ぶんを確保する仕組みだと考えると、金額の妥当性を自分で測れるようになります。
わが家だといくら戻るか:3段の書き込み欄
手元の保険証券があれば、次の3段を埋めるだけで上限額が出ます。証券が見つからないときは、保険会社のマイページか、契約更新の案内書にも保険金額の記載があります。
- ①火災保険の保険金額を書く 証券の「保険金額」欄。建物と家財は別々に書きます。 建物:__________万円 / 家財:__________万円
- ②30%〜50%のどれで付けているかを掛ける 証券の地震保険欄に記載があります。 建物:①__________万円 × ____% = 地震保険金額__________万円 / 家財:①__________万円 × ____% = __________万円
- ③想定する損害区分の割合を掛ける 全損100%/大半損60%/小半損30%/一部損5%。 ②__________万円 × ____% = 受け取れる額の上限__________万円(時価額が上限になるため、実際にはこれを下回ることがあります)
罹災証明書の判定と、地震保険の損害区分は別物です。市区町村が発行する罹災証明書の「全壊・大規模半壊」等の判定と、地震保険の「全損・大半損・小半損・一部損」は、それぞれ別の制度に基づき、別々に行われる判定です。名称が似ているため混同されやすいのですが、罹災証明書で全壊と判定されたからといって地震保険が自動的に全損になるわけではなく、その逆もありません。罹災証明書の手順は罹災証明書の申請の流れ(片づける前に撮る写真と、再調査の求め方)、公的支援金の額は被災者生活再建支援金はいくらか(基礎支援金と加算支援金を罹災証明書の判定に対応させる)で別に扱っています。
どの会社で契約しても、保険料と補償はほぼ同じになる
基準料率とは、損害保険料率算出機構が算出する保険料率のうち、会員である保険会社が届出の手続きによって自社の保険料率として使用できる区分の料率のことです。
ここは慎重に書きます。ネット上では「地震保険は法律で全社同一と義務付けられている」という説明をよく見かけますが、一次情報の書きぶりは少し違います。損害保険料率算出機構のFAQは、地震保険の基準料率について、会員保険会社は基準料率を自社の保険料率として使用するという届出の手続きをすれば保険業法に基づいた認可を取得したものとみなされる、と説明しています(2026-09-04確認時点)。読める通り、これは「使用することができる」という任意の規定であって、「使用しなければならない」という義務規定ではありません。
ではなぜ実務上は同じになるのか。理由は2つあります。1つは、地震保険が「基準料率」の区分に属していること。保険会社が自由に価格を設定できる「参考純率」の区分にある火災保険や自動車保険とは、そもそも枠組みが違います。もう1つは、元受の民間保険会社が地震保険契約の保険責任の全てを日本地震再保険株式会社へ出再する一元的な構造になっていること(この出再の枠組みは日本地震再保険の公式サイトの該当ページに直接到達できず、複数の解説記事の内容が一致する範囲での確認にとどまります。2026-09-04確認時点)。引き受けた責任を全部同じ先へ渡すのですから、自社だけ独自の料率や独自の約款を使う余地が、実務上ほとんど残りません。
まとめると、こうです。「そうしなければならない」のではなく、「そうする以外の選択肢が実務上ほとんどない」制度設計。結果として、どの会社で契約しても同じ基準料率・同じ普通保険約款が使われています。保険料の見積もりを何社から取っても、地震保険の部分だけは同じ数字が返ってくる——それは営業努力の差ではなく、制度の形がそうさせているのだと理解しておくと、比較にかける時間を火災保険の側に振り向けられます。
ただし、契約の手続きの面では会社差が出てきています。2025年9月以降、一部の保険会社で地震保険の自動継続特約の取扱いを終了する動きや、火災保険の保険期間との一本化、保険料払込方法の統一といった変更が進んでおり、対応は会社によって異なるとする報道があります。これは保険料や補償内容の差ではなく、契約事務の変更です。なお当サイトは各社の一次告知(告知PDF)に到達できておらず(2026-09-04確認時点)、報道記事が引用した各社の文言を要約した情報として扱います。自動継続だと思っていた契約が継続されない、という事態を避けたい場合は、更新案内の書面を必ず開いてください。
保険料の水準そのものについても、確認できた範囲を明示しておきます。財務省のページは、基本料率が令和4年(2022年)10月1日以降に保険始期を迎える地震保険契約に適用されるものだと記載しています(2026-09-04確認時点。それ以降の改定は確認できませんでした)。2022年10月の改定内容が全国平均で0.7%の引き下げ、都道府県と建物構造によっては最大29.9%の引き上げになったという数値は、複数の保険会社の改定告知で内容が一致しているものの、損害保険料率算出機構の一次PDFがフォントの都合で機械的に読み取れず、原典で直接照合できていません(2026-09-04確認時点)。また都道府県別・構造別の料率表も一次資料で確認できていないため、当サイトでは円単位の保険料の目安を示しません。金額は契約中の保険会社に確認するのが確実です。
保険料を動かせるのは、割引4種だけ
地震保険の割引制度とは、建物の耐震性能や建築年に応じて保険料を割り引く仕組みで、免震建築物割引・耐震等級割引・耐震診断割引・建築年割引の4種類が用意されています。
会社を選んでも保険料は変わりません。では読者の側で保険料を動かせる余地はどこにあるのかというと、事実上この割引だけです。しかも幅が大きい。最大で50%、つまり半額になります。書類が一枚あるかないかで支払額が倍近く変わる、という意味では、この記事でいちばん実務的なパートです。
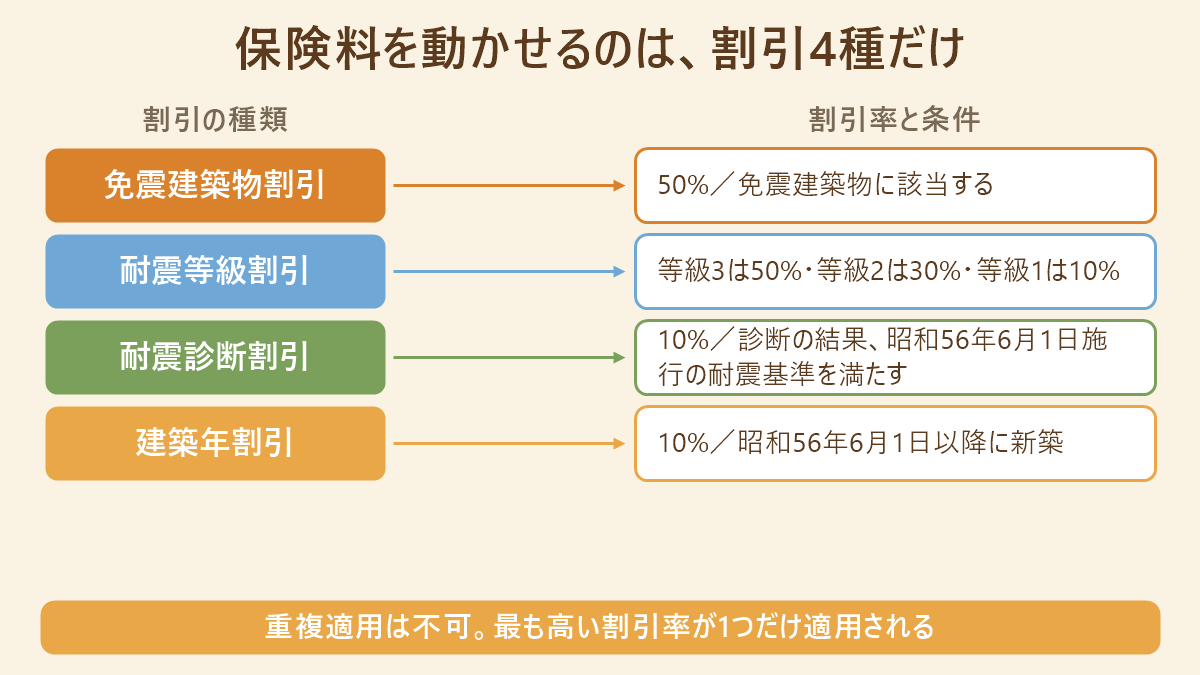
| 割引名 | 割引率 | 条件 | 重複可否 |
|---|---|---|---|
| 免震建築物割引 | 50% | 住宅の品質確保の促進等に関する法律に基づく「免震建築物」に該当する建物 | 不可(最も高い割引率が1つだけ適用) |
| 耐震等級割引(等級3) | 50% | 同法に規定する耐震等級3(構造躯体の倒壊等防止)に該当 | 不可(同上) |
| 耐震等級割引(等級2) | 30% | 同法に規定する耐震等級2に該当 | 不可(同上) |
| 耐震等級割引(等級1) | 10% | 同法に規定する耐震等級1に該当 | 不可(同上) |
| 耐震診断割引 | 10% | 地方公共団体等による耐震診断・耐震改修の結果、昭和56年6月1日施行の建築基準法の耐震基準を満たすと確認された建物 | 不可(同上) |
| 建築年割引 | 10% | 昭和56年(1981年)6月1日以降に新築された建物 | 不可(同上) |
出典: 財務省「地震保険制度の概要」(2026-09-04確認時点)。重複して適用することはできず、複数に当てはまる場合は最も高い割引率が1つだけ適用されます。
重複できない、という一行が実は効きます。耐震等級2の建物が建築年割引の条件も満たしていたとしても、10%が上乗せされて40%になるわけではなく、高いほうの30%が適用されて終わり。逆に言えば、狙うべきは常に「いちばん高い1つ」で、それさえ証明できれば他の書類を集める必要はありません。
今日その場で確かめられるのは、たいてい建築年割引です。昭和56年6月1日という日付は、建築基準法の耐震基準が変わった節目でもあります。自宅がその前後どちらなのかを書類で見分ける方法はわが家は新耐震?築年数でわかる耐震基準の見分け方と、確かめる書類にまとめてあります。判定の材料になる書類は、次のあたりです。
- 建物登記簿謄本(登記事項証明書)に記載された新築年月日
- 建築確認済証・検査済証
- 住宅性能評価書(耐震等級の記載があるもの)
- 耐震診断・耐震改修の結果を示す書類
- マンションなら管理組合が保管している竣工図書一式
地震保険料控除は、所得税5万円・住民税2万5千円で頭打ちになる
地震保険料控除とは、その年に支払った地震保険料に応じて所得金額から一定額を差し引ける所得控除の制度です。
国税庁のタックスアンサーNo.1145によれば、所得税では年間の支払保険料が5万円以下ならその全額、5万円を超える場合は一律5万円が控除額の上限です(令和7年4月1日現在の法令等、2026-09-04確認時点)。住民税については、財務省のページが「住民税(地方税)が最高2万5千円を総所得金額等から控除できる」と記載しています。年間支払保険料5万円以下なら支払額の2分の1、5万円超なら一律2万5千円という計算式は自治体の解説ページで確認したもので、地方税法の条文原典には到達できていません(2026-09-04確認時点)。
読み方はシンプルです。控除には天井があり、それ以上は保険料をいくら払っても税負担は下がりません。節税を主目的に地震保険を厚くする、という発想は成り立たない制度設計になっています。控除は「入るなら受けておくもの」であって、「入る理由」にはなりにくい。年末調整や確定申告で使う控除証明書は、通常10月ごろに保険会社から届きます。
所得税の上限5万円は「控除される所得の額」であって、5万円が戻ってくるという意味ではありません。実際に軽くなる税額は、その人の税率によって変わります。
地震保険が向かないケースは、はっきりある
向かないケースとは、地震保険の設計上の限界と自分の状況が噛み合わず、支払う保険料に対して得られる備えが小さくなる状況を指します。
保険を売らない立場なので、正直に書きます。次のような場合、地震保険の優先順位は下がります。
- 賃貸で、家財の総額がもともと小さい 家財の一部損は「家財全体の時価額に対する損害割合が10%以上30%未満」で認定されます。家財の時価額そのものが小さければ、契約できる地震保険金額も小さくなり、そこに5%を掛けた額はさらに小さくなります。建物は貸主側の保険の話であって、借主が地震保険を掛ける対象は家財だけ、という点も見落とされがちです。
- 建て直しや大規模修繕を自己資金で賄える見通しがある 地震保険が担うのは生活再建の最初の一歩ぶんです。そこを貯蓄で埋められるなら、保険料は別の備えに回すという判断が成り立ちます。
- そもそも火災保険に加入していない 地震保険は火災保険への付帯でしか契約できないため、この場合はまず火災保険の検討が先です。順番を飛ばすことはできません。
- 住宅ローンが無く、住み替えの自由度が高い 残債を抱えたまま住まいを失うという事態が起きない構図であれば、地震保険で守る対象そのものが小さくなります。
ただし賃貸の場合、地震保険を掛けない選択をするなら、その分は物理的な備えで埋めておくほうが合理的です。家具が倒れなければ、家財の損害割合はそもそも上がりません。壁に穴を開けずにできる固定方法は賃貸の家具固定は穴を開けずにできるか(東京消防庁が示す「2つ組み合わせ」の根拠と器具の公表値)で扱っています。保険と固定は、どちらか一方ではなく、同じ予算の中で配分を決める対象だと考えるとバランスを取りやすくなります。
個別の契約内容と損害認定は、自分で判断しない
そんぽADRセンターとは、日本損害保険協会が運営する、損害保険に関する相談・苦情・紛争解決の窓口です。
ここまで書いてきたのは制度の共通部分だけです。自分の契約に何がどう付いているのか、実際の損害がどの区分に当たるのか、認定に納得できない場合にどうするのか——これらは個別の契約と個別の被害状況の話であり、当サイトが判断できる範囲を完全に超えています。この記事は個別の保険相談ではありません。契約の可否や補償内容の判断は、契約している保険会社と本人が行うものです。
相談先(財務省「地震保険制度の概要」に記載、2026-09-04確認時点)
日本損害保険協会 そんぽADRセンター
電話:03-4332-5241(全国共通、通話料有料)
受付時間:平日 9:15〜17:00(祝日・休日および12月30日〜1月4日を除く)
まずは契約している保険会社の窓口へ。そのうえで解決しない場合の相談・苦情・紛争解決の窓口が、このセンターです。
よくある疑問は、6つに集約される
よくある疑問とは、制度の設計と一般的な感覚がずれている箇所に集中して寄せられる質問のことです。以下はいずれも、公的資料で確認できた範囲だけで答えています。
Q. 火災保険に入っていれば、地震で家が燃えたときも保険金は出ますか。
A. 出ません。財務省のページは、火災保険では地震を原因とする火災による損害や、地震により延焼・拡大した損害は補償されないと明記しています(2026-09-04確認時点)。地震を原因とする火災に備えるには、地震保険の契約が必要です。なお火災保険側には地震火災費用保険金という見舞金的な費用保険金がありますが、支払割合の具体的な数値は公的資料では確認できませんでした(2026-09-04確認時点)。
Q. 全損と認定されれば、家を建て直せる額が出ますか。
A. 出ません。全損の支払割合100%は「地震保険金額の100%」であって、再建費用の100%ではありません。地震保険金額は火災保険の保険金額の30%〜50%の範囲でしか設定できず、建物5,000万円・家財1,000万円という上限もあります。さらに時価額が限度になるため、契約額どおりの満額が出るとは限りません。
Q. 保険会社を乗り換えれば、地震保険料は安くなりますか。
A. 制度上、ほぼ安くなりません。地震保険は基準料率の区分にあり、届出をした会員保険会社がその料率を自社の料率として使用できる仕組みで、加えて保険責任の全てを日本地震再保険株式会社に出再する構造になっています(この出再の枠組みは公式サイトへの直接到達ができておらず、複数の解説記事による確認にとどまります)。結果として、実務上は各社が同じ基準料率・同じ約款を使っています。保険料を下げる余地があるとすれば割引の適用漏れで、そちらは会社を変えなくても確認できます。
Q. 割引はまとめて使えますか。耐震等級2と建築年割引の両方に当てはまるのですが。
A. 重複して適用することはできません。複数に当てはまる場合は、最も高い割引率が1つだけ適用されます。このケースなら耐震等級割引(等級2)の30%が適用され、建築年割引の10%は上乗せされません(財務省「地震保険制度の概要」、2026-09-04確認時点)。
Q. いま契約している火災保険に、途中から地震保険を足せますか。
A. 制度上は可能です。財務省のページは、既に契約している火災保険への中途付帯ができると記載しています(2026-09-04確認時点)。具体的な手続きと、いつから補償が始まるかは、契約している保険会社に確認してください。
Q. 罹災証明書で全壊と判定されれば、地震保険も全損になりますか。
A. なりません。罹災証明書の判定は市区町村が行う別の制度で、地震保険の損害区分は保険会社の損害調査に基づく別の判定です。名称が似ているだけで、判定する主体も基準も異なります。
保険で戻る額に上限がある以上、効くのは「壊れる量そのものを減らす」側です。どの固定がどれだけ効くのか、家の中でどの順にやるのかは、冷蔵庫・テレビ・食器棚の地震対策(効く固定と、やる順番)で東京消防庁の実験をもとに整理しています。保険証券を見たその日に、もう1つだけ動かせることがあります。
まとめ:今日やることは、保険証券の地震保険欄を見ることだけ
地震保険は、住宅の再建費用をまるごと賄う制度ではありません。火災保険の30%〜50%という枠、建物5,000万円・家財1,000万円という上限、そして全損100%・大半損60%・小半損30%・一部損5%という定率。この3つを知ったうえで、足りない分をどう埋めるかを決める。それが、この制度との正しい付き合い方だと当サイトは考えています。
会社選びに時間をかける必要はありません。動かせるのは割引の適用だけで、その判定材料はたいてい家の中の書類にあります。まずは今かかっている保険を確認するところから。
- 保険証券の地震保険欄を開く 地震保険が付いているか、付いているなら保険金額はいくらか。建物と家財を別々に見ます。付いていない場合は、火災保険への中途付帯ができるかどうかが次の確認事項です。
- この記事の3段の式に自分の数字を入れる ①火災保険の保険金額 → ②×30〜50% → ③×区分の割合。一部損の5%から埋めると、金額の幅が体感でつかめます。時価額が上限になる点も忘れずに。
- 割引の適用状況を確認する 登記簿の新築年月日、住宅性能評価書、耐震診断の結果書類。いちばん高い割引が1つ適用されているかを、保険会社に問い合わせて確かめます。
保険で埋まらない部分は、家具の固定と備蓄で小さくできます。家全体の点検は地震の備えリスト(家具の固定と備蓄を1枚で点検する家庭のチェック表)から進めるのが早いはずです。
参考・出典
- 財務省「地震保険制度の概要」 https://www.mof.go.jp/policy/financial_system/earthquake_insurance/jisin.htm(2026-09-04確認)
- 損害保険料率算出機構「保険料率に関するFAQ」 https://www.giroj.or.jp/faq/ratemaking.html(2026-09-04確認)
- 損害保険料率算出機構 ニュースリリース(2026年8月25日公表・2025年度の地震保険付帯率) https://www.giroj.or.jp/news/2026/20260825.html(2026-09-04確認)
- 損害保険料率算出機構 ニュースリリース(2026年6月11日公表・2025年度末の保有契約件数) https://www.giroj.or.jp/news/2026/20260611.html(2026-09-04確認)
- 損害保険料率算出機構「地震保険 統計データ」(付帯率・世帯加入率の定義) https://www.giroj.or.jp/databank/earthquake.html(2026-09-04確認)
- 国税庁 タックスアンサー No.1145「地震保険料控除」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1145.htm(2026-09-04確認)
- 中央区「生命保険料控除・地震保険料控除」(住民税の計算式/格付けB) https://www.city.chuo.lg.jp/a0009/kurashi/zeikin/juuminzei/shotokukoujo/seimeihokenryo.html(2026-09-04確認)
- 総務省消防庁「防災危機管理eカレッジ」(地震火災費用保険金の位置づけ) https://www.fdma.go.jp/relocation/e-college/cat65/cat63/cat41/3-5.html(2026-09-04確認)
- 三井住友海上「地震保険 基準料率改定のお知らせ」(2022年10月改定の内容/格付けB・複数社の告知で内容が一致、料率算出機構の一次PDFは未照合) https://www.ms-ins.com/pdf/information/product/kasai/20221001_jishin_kaitei/jishin_kaitei.pdf(2026-09-04確認)
- ダイヤモンド不動産研究所「地震保険の契約手続き変更に関する記事」(2025年9月以降の契約事務変更/格付けB・各社の一次告知は未確認) https://diamond-fudosan.jp/articles/-/1110294(2026-09-04確認)