※本記事にはプロモーション(広告)が含まれます
地震保険が必要かどうかは、家を失ったときに、残ったローンと生活再建の費用を貯蓄で払えるかで分かれます。払える見通しがあれば優先順位は下がり、払えない額が大きいほど検討する意味が大きくなります。答えが家ごとに変わるので、「入るべき」とも「いらない」とも一律には言えません。下の表で自分の条件を探し、次の計算で差額を出してみてください。
判断の前に押さえる事実は3つです。地震が原因の火災も、地震で燃え広がった火災も、火災保険では補償されません。地震保険の金額は火災保険の30〜50%の範囲で決め、上限は建物5,000万円・家財1,000万円です。支払いは修理費の実額ではなく、全損100%・大半損60%・小半損30%・一部損5%の定率で、いずれも時価が限度になります(財務省、2026年11月3日確認)。つまり全損でも、建て直しの費用の全額は出ない設計です。
公的な支援がいくら出るかを先に見ておくと、このあとの計算が早くなります。金額は被災者生活再建支援金はいくらか(基礎支援金と加算支援金を罹災証明書の判定に対応させる)にまとめてあります。
家の条件で、見るところはこう変わる
同じ地震保険でも、守るものは家ごとに違います。ローンの返済を支えたい家もあれば、家財の買い替えと仮住まいの費用に充てたい家もあります。
| 家の条件 | 残るお金の見方 | 判断の材料 |
|---|---|---|
| ローンが残る持ち家 | 建て直すと、前の家のローンと新しい家のローンの2つを抱えることがあります(二重ローン) | ローン残高と建て直しの費用の合計を貯蓄で払えるか。払えない額は、保険金・支援金・新たな借入などのどれで埋めるかを考えます |
| ローン完済の持ち家 | 返済は残りません。建て直しか修繕、家財、仮住まいの費用が残ります | 建て直す・直して住む・住み替えるのどれを選ぶか。年金の暮らしなどでまとまった資金を用意しにくい家は、その点も材料です |
| 貯蓄が多い | 再建費用を払えるかだけでなく、払ったあとに暮らしの費用が残るかを見ます | 勤め先の被災で収入が減る場合まで含めて足りるなら、優先順位は下がります |
| マンション(持ち家) | 専有部分は各自、共用部分は管理組合が契約するのが一般的です。修繕積立金が足りないと、追加の負担が生じることがあります | まず管理組合が共用部分に入っているか。次に専有部分と家財。東日本大震災の支払件数で全損と半損の合計は、建物が約21%、家財が約47%でした(内閣府の資料) |
| 賃貸で家財だけ | 建物は貸主の側の話で、借主が考えるのは家財です。家財の火災保険に入っていることが条件です | 家財の時価の合計と、買い替えにいくら出せるか。掛けない場合に効くのは賃貸の家具固定(穴を開けずにできる方法)のような物の備えです |
| 耐震等級がある家 | 書類で確かめられれば、保険料は等級3で50%、等級2で30%、等級1で10%割り引かれます | 建物が壊れにくくても、家財の損害は別です。建物と家財を分けて考えます |
| 1981年5月以前に新築した家 | 建築年割引(10%)は使えません。耐震診断や改修で基準を満たすと、耐震診断割引(10%)の対象になります | 保険の前に家の強さを確かめるのも1つの順番です。窓口は耐震診断はどこに頼む?費用と自治体の補助の探し方へ |
出典: 財務省、日本損害保険協会の地震保険特設サイト・損害保険Q&A 問68(いずれも2026年11月3日確認)
どの行でも、最後は同じ計算に行き着きます。建て直す費用から、受け取れる額を引いて、いくら残るかです。残った額を貯蓄で払うのか、地震保険や支援金で縮めるのか、新しい借入で払うのかを、家ごとに見比べます。
建て直す費用と保険金の差は、いくら残るか
防災情報のページによると、東日本大震災で全壊した住宅の新築費用は平均で約2,500万円でした。当時の公的な支援は、善意の義援金を合わせても約400万円です(2026年11月3日確認)。2011年の災害の例なので、いまの建築費とは同じではありません。それでも、桁の感覚はつかめます。
ここに地震保険を入れて計算してみます。例にするのは、火災保険が建物2,000万円・家財500万円の家です。地震保険の上限は、火災保険の50%で付けると建物1,000万円+家財250万円、30%なら建物600万円+家財150万円になります。被災者生活再建支援金は、全壊して建設か購入で再建する2人以上の世帯で300万円(基礎100万円+加算200万円)。世帯が1人なら3/4の225万円です。
| 全損・全壊の計算例 | 地震保険50% | 地震保険30% | 地震保険なし |
|---|---|---|---|
| 再建費用の例 | 2,500万円 | 2,500万円 | 2,500万円 |
| 地震保険の上限(建物+家財) | 1,250万円 | 750万円 | 0円 |
| 支援金(2人以上の世帯) | 300万円 | 300万円 | 300万円 |
| 残り(貯蓄か新しいローン) | 950万円 | 1,450万円 | 2,200万円 |
| ローン残高が1,500万円ある場合の合計 | 2,450万円 | 2,950万円 | 3,700万円 |
公表値から計算した例で、実際の支払額を示すものではありません。再建費用は東日本大震災の平均、ローン残高は仮の数字です。
読み方は単純です。自分に近い行を貯蓄で払えるか。払えるなら保険の優先順位は下がり、払えないなら、その差を保険料を払って縮めるかどうかが判断になります。50%で付けても950万円は残ります。この表は家財分の保険金(50%なら250万円、30%なら150万円)も再建費用から引いていて、家財の買い替え費用は入れていません。家財の買い替えにも使うなら、残りはさらに増えます。保険だけで元どおりになるわけでもありません。
実際の差は、この計算例より大きくなることがあります。理由は3つです。1つ目は時価で、同じものを新しく建てる費用から使って減った分を引いた額が、全損でも保険金の限度になります。たとえば地震保険金額1,000万円でも、時価が800万円なら800万円までです。2つ目は、家財の買い替えや仮住まいの費用を入れていないこと。3つ目は判定の違いです。地震保険の「全損」と罹災証明書の「全壊」は別の判定で、支援金も支援法が適用された災害でなければ出ません。
わが家の差額は、次の式で出せます。ローン残高+建て直しか修繕の費用+家財と仮住まいの費用−貯蓄で出せる額−支援金−地震保険の上限。残った額が大きいかどうかが、判断の材料です。保険金の使い道は決められていないので、返済にも暮らしの費用にも充てられます。
火災保険では、地震が原因の火災も補償されない
火災保険とは、火災・落雷・風災などによる建物や家財の損害を補償する保険であり、地震・噴火・これらによる津波を原因とする損害は、その補償の対象から外れているものです。
財務省の「地震保険制度の概要」には、火災保険では地震を原因とする火災による損害や、地震により延焼・拡大した損害は補償されない、と書かれています(2026年11月3日確認)。火災保険は「火事」を補償するものですが、火元が地震かどうかで扱いが分かれます。揺れで倒れたストーブから出た火も、原因をたどれば地震。そこで線が引かれています。
火災保険の証券は、住宅ローンを組んだときや賃貸の入居手続きのときに目を通したきりになりやすい書類です。地震・噴火・津波による損害が補償の対象外とされているかは、契約中の証券や約款で確かめられます。
火災保険の側にも、地震にまつわる給付がまったく無いわけではありません。総務省消防庁の「防災危機管理eカレッジ」は、地震火災費用保険金を、建物や家財が地震などを原因として半焼以上になった場合に支払われる費用保険金と説明し、見舞金としての位置づけだとしています(2026年11月3日確認)。再建の費用に充てる額ではないので、ここでは計算に入れません。金額は、契約中の保険の約款で見られます。
ちなみに、地震以外の自然災害は火災保険の守備範囲です。台風の被害でどこまで直せるかは契約の書き方で変わるので、火災保険の風災・水災はどこまで直せるか(確認する契約の3か所と請求の期限)のほうで別に整理しています。地震保険を検討する前に、土台になる火災保険の中身を見ておくと話が早くなります。
地震保険は、火災保険にセットでしか契約できない
地震保険とは、地震・噴火またはこれらによる津波を原因とする建物と家財の損害を補償する保険で、火災保険に付帯する方式でのみ契約できる制度です。
財務省のページは、地震保険が火災保険に付帯する方式での契約になるため、火災保険への加入が前提になると説明しています。単独では契約できません。ただし、すでに火災保険を契約している人は、契約期間の途中からでも加入できます(2026年11月3日確認)。「今から入れるのか」と迷っている人にとっては、ここが入口になります。
対象は、居住用の建物(マンションの共用部分を含む)と家財です。自動車、1個または1組で30万円を超える貴金属・宝石・骨とう、現金や有価証券は対象外になります。地震などの発生日の翌日から10日を過ぎて生じた損害、紛失や盗難も支払われません。
上限は2段階あります。1つは自分の契約の上限で、火災保険の保険金額の30〜50%、かつ建物5,000万円・家財1,000万円まで。もう1つは制度全体の上限で、1回の地震等による総支払限度額は12兆円、そのうち政府の再保険金は11兆5,553億円です(2026年11月3日確認)。個人の側で動かせるのは前者だけで、その前者も「火災保険の50%」を超えられません。地震保険だけで再建費用の全額を賄う形は選べない、ということです。
加入の広がりも見ておきます。損害保険料率算出機構によれば、2025年度の地震保険付帯率は全国平均70.8%で、前年度の70.4%から0.4ポイント増えました。一方、2025年の世帯加入率は35.5%です(共済は含みません。2026年11月3日確認)。付帯率の分母はその年度に契約された住宅の火災保険で、世帯加入率の分母は全世帯。7割が入っている、という数字ではありません。周りの加入の多さより、先ほどの差額で考えるほうが、自分の家に合った答えに近づきます。
受け取れる額は、修理費ではなく4区分の定率で決まる
損害区分とは、地震等による損害の程度を全損・大半損・小半損・一部損の4つに分ける区分であり、この区分ごとに定められた割合で保険金の額が決まる仕組みです。
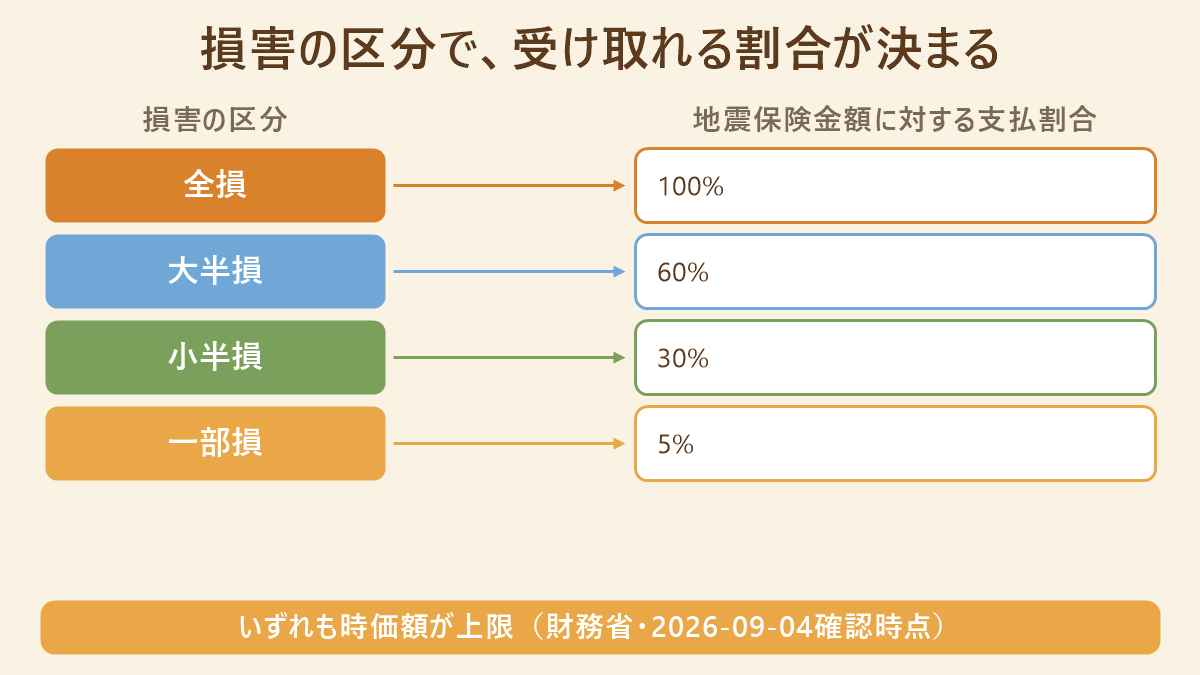
この4区分は、2017年(平成29年)1月1日以降に保険始期を迎える契約に適用されているものです。それ以前は「全損100%・半損50%・一部損5%」の3区分でしたが、地震保険に関する法律施行令の改正(2017年1月1日施行)で「半損」が「大半損」と「小半損」に分割されました(2026年11月3日確認)。認定基準は建物と家財で別々に定められており、同じ地震でも建物は小半損、家財は一部損、という判定になることがあります。一部損に至らない損害や、門・塀・エレベーターなどの付属物だけの損害には、保険金は支払われません。
| 損害区分 | 支払割合(地震保険金額に対して) | 建物の認定基準(主要構造部の損害割合/時価) | 家財の認定基準(家財全体の時価額に対する損害割合) |
|---|---|---|---|
| 全損 | 100%(時価額が限度) | 50%以上、または焼失・流失した床面積が70%以上 | 80%以上 |
| 大半損 | 60%(時価額の60%が限度) | 40%以上50%未満、または焼失・流失した床面積が50%以上70%未満 | 60%以上80%未満 |
| 小半損 | 30%(時価額の30%が限度) | 20%以上40%未満、または焼失・流失した床面積が20%以上50%未満 | 30%以上60%未満 |
| 一部損 | 5%(時価額の5%が限度) | 3%以上20%未満、または床上浸水・地盤面より45cmを超える浸水で他の区分に至らない場合 | 10%以上30%未満 |
出典: 財務省「地震保険制度の概要」(2026年11月3日確認)。2017年1月1日以降保険始期の契約に適用。
計算例:掛け算を2回するだけで上限額が出る
公表されている割合を掛け合わせると、受け取れる金額の上限が出ます。以下は公表値から計算した例であり、実際の支払額を保証するものではありません。実際の金額は損害調査による認定と、そのときの建物・家財の時価額で決まります。
- 火災保険(建物)2,000万円の契約で、地震保険を上限の50%で付けた場合 2,000万円 × 50% = 地震保険金額1,000万円
- この契約で全損と認定 → 1,000万円 × 100% = 1,000万円
- この契約で大半損と認定 → 1,000万円 × 60% = 600万円
- この契約で小半損と認定 → 1,000万円 × 30% = 300万円
- この契約で一部損と認定 → 1,000万円 × 5% = 50万円
下限の30%で付けたときは、掛け算の1段目が変わります。火災保険(建物)2,000万円 × 30% = 地震保険金額600万円。同じ小半損でも600万円 × 30% = 180万円で、50%契約の300万円とは120万円の差が生まれます。家財も考え方は同じで、火災保険の家財500万円 × 50% = 250万円、一部損なら250万円 × 5% = 12万5,000円です。
この数字を体感に置き換えると、輪郭がはっきりします。一部損の5%は、地震保険金額1,000万円の契約でも50万円です。大半損の60%で600万円という金額も、同じ家をもう一度建てるための費用ではなく、当面の暮らしを立て直すための資金と捉えるほうが実態に近いでしょう。全損100%でさえ、その100%は「地震保険金額の100%」であって「建て直し費用の100%」ではありません。
わが家だといくら戻るか:3段の書き込み欄
手元の保険証券があれば、次の3段を埋めるだけで上限額が出ます。証券が見つからないときは、保険会社のマイページか、契約更新の案内書にも保険金額の記載があります。
- ①火災保険の保険金額を書く 証券の「保険金額」欄。建物と家財は別々に書きます。 建物:__________万円 / 家財:__________万円
- ②30%〜50%のどれで付けているかを掛ける 証券の地震保険欄に記載があります。 建物:①__________万円 × ____% = 地震保険金額__________万円 / 家財:①__________万円 × ____% = __________万円
- ③想定する損害区分の割合を掛ける 全損100%/大半損60%/小半損30%/一部損5%。 ②__________万円 × ____% = 受け取れる額の上限__________万円(時価額が上限になるため、実際にはこれを下回ることがあります)
罹災証明書の判定と、地震保険の損害区分は別物です。市区町村が発行する罹災証明書の「全壊・大規模半壊」等の判定と、地震保険の「全損・大半損・小半損・一部損」は、それぞれ別の制度に基づき、別々に行われる判定です。名称が似ているため混同されやすいのですが、罹災証明書で全壊と判定されたからといって地震保険が自動的に全損になるわけではなく、その逆もありません。日本損害保険協会は、令和8年熊本地震の案内で、損害保険の保険金の請求に罹災証明書の提出は不要としています(地震保険に限った記載ではありません。2026年11月3日確認)。罹災証明書の手順は罹災証明書の申請の流れ(片づける前に撮る写真と、再調査の求め方)、公的支援金の額は被災者生活再建支援金はいくらか(基礎支援金と加算支援金を罹災証明書の判定に対応させる)で別に扱っています。
どの会社で契約しても、地震保険の保険料は同じになる
基準料率とは、損害保険料率算出機構が算出する保険料率のうち、会員である保険会社が届出の手続きによって自社の保険料率として使用できる区分の料率のことです。
損害保険料率算出機構のFAQは、会員の保険会社が基準料率を自社の保険料率として使用できると説明しています。そして日本地震再保険によれば、損害保険会社が引き受けた地震保険契約の全責任は、同社が再保険で引き受けます。日本損害保険協会の地震保険特設サイトは、保険料の決まり方を「全社共通」と示しています(いずれも2026年11月3日確認)。
会社ごとに金額が違う火災保険とは、ここが違います。見積もりを取るなら、比べる時間は火災保険の側に使うほうが実際的です。
保険料は、建物の所在地(都道府県)と構造で決まります。損害保険料率算出機構の基準料率表(2021年6月届出。2022年10月1日以降に始まる契約に適用)は、保険金額1,000円あたりの1年の保険料を示しています。これをもとに、地震保険金額1,000万円・割引なしの1年分を計算すると、次のようになります。
| 地域の例 | イ構造(主に鉄骨・コンクリート造) | ロ構造(主に木造) |
|---|---|---|
| 東京都・神奈川県・千葉県・静岡県 | 27,500円 | 41,100円 |
| 埼玉県 | 26,500円 | 41,100円 |
| 茨城県・徳島県・高知県 | 23,000円 | 41,100円 |
| 宮城県・愛知県・大阪府など | 11,600円 | 19,500円 |
| 北海道・広島県・福岡県など | 7,300円 | 11,200円 |
出典: 損害保険料率算出機構「地震保険基準料率表」から計算(2026年11月3日確認)。全都道府県を載せたものではありません。特約火災保険に付ける契約などは別の料率です。ロ構造のうち、2006年9月届出の旧基準でイ構造に当たり、2009年12月31日以前から継続している契約には、茨城県・埼玉県・福島県・徳島県・高知県で表より低い経過措置の料率があります。
同じ1,000万円でも、地域と構造で最大5倍以上の開きがあります。保険料は保険金額に比例するので、500万円ならこの半分です。自分の家の金額は、日本損害保険協会の保険料シミュレーターで都道府県・構造・火災保険の金額・割引を入れると試算でき、契約中の人は保険会社に聞くと正確な額がわかります。
この保険料と、先ほどの差額を並べて考えます。1年の保険料と受け取れる上限のどちらも、家の条件で変わるからです。
保険料を左右する割引は4種類ある
地震保険の割引制度とは、建物の耐震性能や建築年に応じて保険料を割り引く仕組みで、免震建築物割引・耐震等級割引・耐震診断割引・建築年割引の4種類が用意されています。
会社を選んでも保険料は変わらないので、確かめたいのはこの割引です。幅は10〜50%あります。たとえば東京都のロ構造で地震保険金額1,000万円なら、1年41,100円が、建築年割引で36,990円、耐震等級3で20,550円になります(基準料率表からの計算)。なお、保険期間を5年にする長期契約では、1年分の4.70倍が5年分の保険料です。
| 割引名 | 割引率 | 条件 | 重複可否 |
|---|---|---|---|
| 免震建築物割引 | 50% | 住宅の品質確保の促進等に関する法律に基づく「免震建築物」に該当する建物 | 不可(最も高い割引率が1つだけ適用) |
| 耐震等級割引(等級3) | 50% | 同法に規定する耐震等級3(構造躯体の倒壊等防止)に該当 | 不可(同上) |
| 耐震等級割引(等級2) | 30% | 同法に規定する耐震等級2に該当 | 不可(同上) |
| 耐震等級割引(等級1) | 10% | 同法に規定する耐震等級1に該当 | 不可(同上) |
| 耐震診断割引 | 10% | 地方公共団体等による耐震診断・耐震改修の結果、昭和56年6月1日施行の建築基準法の耐震基準を満たすと確認された建物 | 不可(同上) |
| 建築年割引 | 10% | 昭和56年(1981年)6月1日以降に新築された建物 | 不可(同上) |
出典: 財務省「地震保険制度の概要」(2026年11月3日確認)。重複して適用することはできず、複数に当てはまる場合は最も高い割引率が1つだけ適用されます。
重複できない、という一行が実は効きます。耐震等級2の建物が建築年割引の条件も満たしていたとしても、10%が上乗せされて40%になるわけではなく、高いほうの30%が適用されて終わり。逆に言えば、適用されるのは、書類で確かめられた割引のうちいちばん高い1つだけです。その書類があれば、他の割引の書類は要りません。
今日その場で確かめられるのは、たいてい建築年割引です。昭和56年6月1日という日付は、建築基準法の耐震基準が変わった節目でもあります。自宅がその前後どちらなのかを書類で見分ける方法はわが家は新耐震?築年数でわかる耐震基準の見分け方と、確かめる書類にまとめてあります。割引に使える確認資料は、日本損害保険協会の損害保険Q&A 問63に次の例があります(2026年11月3日確認)。
- 建築年割引 建物登記簿謄本、建物登記済権利証、建築確認書、宅地建物取引業者が交付する重要事項説明書などの写し
- 免震建築物割引・耐震等級割引 住宅性能評価書などの写し
- 耐震診断割引 耐震基準適合証明書、住宅耐震改修証明書などの写し
地震保険料控除は、所得税5万円・住民税2万5千円で頭打ちになる
地震保険料控除とは、その年に支払った地震保険料に応じて所得金額から一定額を差し引ける所得控除の制度です。
国税庁のタックスアンサーNo.1145によれば、所得税では年間の支払保険料が5万円以下ならその全額、5万円を超える場合は一律5万円が控除額です(令和8年4月1日現在の法令等、2026年11月3日確認)。住民税は、地震保険料の2分の1で最高2万5千円です(財務省・日本損害保険協会、2026年11月3日確認)。対象は、自分や生計を一にする配偶者その他の親族が所有し、常に住んでいる家屋と、生活に通常必要な家具・衣類などの家財にかける保険です(国税庁 No.1146)。
読み方はシンプルです。控除には天井があり、それ以上は保険料をいくら払っても税負担は下がりません。控除は「入るなら受けておくもの」であって、「入る理由」にはなりにくい制度です。
所得税の上限5万円は「控除される所得の額」であって、5万円が戻ってくるという意味ではありません。実際に軽くなる税額は、その人の税率によって変わります。
個別の契約内容と損害認定は、自分で判断しない
そんぽADRセンターとは、日本損害保険協会が運営する、損害保険に関する相談・苦情・紛争解決の窓口です。
ここまでの内容は制度の共通部分です。自分の契約に何がどう付いているのか、実際の損害がどの区分に当たるのか、認定に納得できない場合にどうするのかは、個別の契約と被害の状況で変わります。契約するかどうかや補償内容の判断は、保険会社の説明を受けて本人が行うものです。
相談先(財務省「地震保険制度の概要」に記載、2026年11月3日確認)
日本損害保険協会 そんぽADRセンター
電話:03-4332-5241(全国共通、通話料有料)
受付時間:平日 9:15〜17:00(祝日・休日および12月30日〜1月4日を除く)
まずは契約している保険会社の窓口へ。そのうえで解決しない場合の相談・苦情・紛争解決の窓口が、このセンターです。
保険証券を開いて、2つの数字を書き出す
判断の材料はたいてい家の中の書類にあります。まず保険証券で、地震保険が付いているかを見てください。付いていれば建物と家財それぞれの地震保険金額を、付いていなければ火災保険の保険金額を書き出します。あとはローン残高と貯蓄を並べれば、前半の式で差額が出ます。付いている人は、建築年や耐震等級に合う割引が適用されているかも、あわせて見ておくと確かです。
保険で戻る額に上限がある以上、「壊れる量そのものを減らす」備えも同じ予算の中で考えられます。どの固定がどれだけ効くのか、家の中でどの順にやるのかは、冷蔵庫・テレビ・食器棚の地震対策(効く固定と、やる順番)で東京消防庁の実験をもとに整理しています。
保険で埋まらない部分は、家具の固定と備蓄で小さくできます。家全体の点検は地震の備えリスト(家具の固定と備蓄を1枚で点検する家庭のチェック表)から進めるのが早いはずです。
参考・出典
- 財務省「地震保険制度の概要」 https://www.mof.go.jp/policy/financial_system/earthquake_insurance/jisin.htm(2026年11月3日確認)
- 損害保険料率算出機構「保険料率に関するFAQ」 https://www.giroj.or.jp/faq/ratemaking.html(2026年11月3日確認)
- 損害保険料率算出機構 ニュースリリース(2026年8月25日公表・2025年度の地震保険付帯率) https://www.giroj.or.jp/news/2026/20260825.html(2026年11月3日確認)
- 損害保険料率算出機構「グラフで見る!地震保険統計速報」(付帯率・世帯加入率) https://www.giroj.or.jp/databank/earthquake.html(2026年11月3日確認)
- 国税庁 タックスアンサー No.1145「地震保険料控除」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1145.htm(2026年11月3日確認)
- 総務省消防庁「防災危機管理eカレッジ」(地震火災費用保険金の位置づけ) https://www.fdma.go.jp/relocation/e-college/cat65/cat63/cat41/3-5.html(2026年11月3日確認)
- 損害保険料率算出機構「地震保険基準料率表」(2021年6月10日届出) https://www.giroj.or.jp/ratemaking/earthquake/pdf/202106_table.pdf(2026年11月3日確認)
- 日本地震再保険「地震保険のしくみ」 https://www.nihonjishin.co.jp/insurance/system.html(2026年11月3日確認)
- 日本損害保険協会 地震保険特設サイト「地震保険とは」 https://www.jishin-hoken.jp/about/(2026年11月3日確認)
- 日本損害保険協会 地震保険特設サイト「地震保険FAQ」 https://www.jishin-hoken.jp/faq/(2026年11月3日確認)
- 日本損害保険協会 損害保険Q&A 問63(割引の確認資料) https://soudanguide.sonpo.or.jp/home/q063.html(2026年11月3日確認)
- 日本損害保険協会 損害保険Q&A 問62(保険金が支払われない場合) https://soudanguide.sonpo.or.jp/home/q062.html(2026年11月3日確認)
- 日本損害保険協会 損害保険Q&A 問68(マンションの契約方法) https://soudanguide.sonpo.or.jp/home/q068.html(2026年11月3日確認)
- 日本損害保険協会「令和8年熊本地震により被災された皆様へ」(保険金請求と罹災証明書) https://www.sonpo.or.jp/news/notice/2026/2607_002.html(2026年11月3日確認)
- 防災情報のページ「住宅・生活再建にはこんなにお金がかかる」 https://www.bousai.go.jp/kyoiku/hokenkyousai/hiyou.html(2026年11月3日確認)
- 防災情報のページ「被災者生活再建支援制度の概要」 https://www.bousai.go.jp/taisaku/seikatsusaiken/pdf/140612gaiyou.pdf(2026年11月3日確認)
- 国税庁 タックスアンサー No.1146「地震保険料控除の対象となる保険契約」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1146.htm(2026年11月3日確認)